
M&A LAB è una rubrica di approfondimenti dedicati ai temi del M&A, in cui gli argomenti vengono affrontati con un taglio pratico e rivolti in primis agli imprenditori del territorio regionale. L'obiettivo è quello di diffondere una maggiore conoscenza delle operazioni di acquisizione e aggregazione, per comprenderne i meccanismi tecnici e valutarne in anticipo opportunità e rischi.
Un’operazione M&A passiva è il percorso attraverso il quale i soci di un’impresa valutano la cessione totale o parziale delle proprie partecipazioni, l’ingresso di nuovo capitale oppure un’aggregazione con un altro operatore. Nel linguaggio professionale si parla di processo sell-side: l’azienda e i suoi soci si preparano a incontrare il mercato dei potenziali acquirenti o investitori.
Il termine “passiva” può trarre in inganno. Non significa attendere un’offerta e decidere sotto pressione. Se gestita con metodo, l’operazione è una scelta attiva: serve a valorizzare quanto costruito, dare continuità all’impresa, ridurre la concentrazione del patrimonio familiare o dotare l’azienda di risorse e competenze che sarebbe difficile sviluppare da sola.
Il contesto conferma che il tema riguarda concretamente il tessuto produttivo. Nel 2025 KPMG ha rilevato in Italia circa 1.350 operazioni concluse per oltre 70 miliardi di euro; il comparto Consumer & Industrial ha rappresentato oltre 750 deal, pari a circa il 56% del mercato per numerosità.[1]
Nello stesso anno, la rilevazione AIFI–PwC ha censito 887 investimenti di private equity e venture capital, inclusi 210 buyout e 68 operazioni di expansion.[2]
MESSAGGIO CHIAVE Il vero punto non è “vendere o non vendere”, ma capire quale operazione sia coerente con gli obiettivi dell’imprenditore, della famiglia e dell’azienda.
Le ragioni che possono portare ad aprire il capitale
Dietro un’operazione sell-side raramente esiste una sola motivazione. Nelle PMI familiari possono sovrapporsi esigenze personali, patrimoniali e industriali:
- Passaggio generazionale. Non sempre la nuova generazione intende o può assumere la guida dell’impresa; un partner può garantirne continuità, occupazione e sviluppo.
- Crescita e rafforzamento competitivo. Nuovi impianti, acquisizioni, digitalizzazione, internazionalizzazione o sviluppo commerciale possono richiedere capitale, competenze e una struttura manageriale più ampia.
- Diversificazione del patrimonio familiare. Una cessione parziale consente di trasformare in liquidità una parte del valore accumulato senza necessariamente rinunciare al futuro dell’azienda.
- Riassetto tra soci. L’operazione può risolvere divergenze di orizzonte, liquidare soci non più coinvolti o costruire una governance più adatta alla fase successiva.
- Consolidamento del settore. Quando concorrenti, gruppi industriali e fondi stanno aggregando il mercato, scegliere per tempo il partner può essere preferibile a reagire tardi da una posizione negoziale più debole.
- Uscita imprenditoriale. Dopo anni di attività, il fondatore può voler monetizzare il valore creato e accompagnare gradualmente la transizione verso una nuova proprietà.
Non esiste una sola forma di operazione passiva
La soluzione va costruita partendo dagli obiettivi. Cessione, aumento di capitale e aggregazione producono effetti diversi sulla proprietà, sulla governance e sulla destinazione delle risorse.
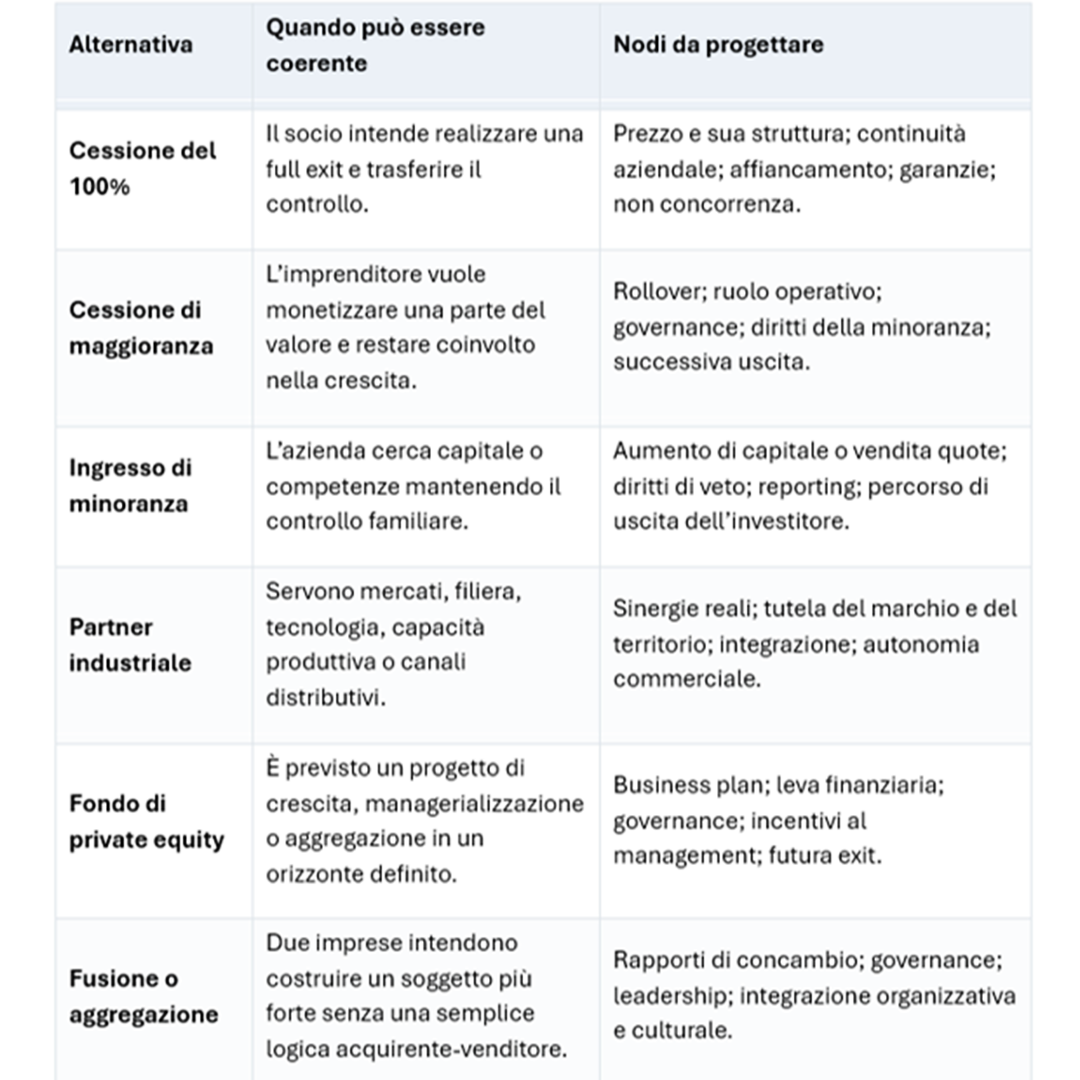
La distinzione decisiva: capitale alla società o liquidità ai soci?
Un aumento di capitale apporta risorse nuove all’impresa e sostiene investimenti, acquisizioni o rafforzamento finanziario. La cessione di quote esistenti, invece, genera liquidità per i soci venditori. Le due componenti possono convivere nella stessa operazione, ma devono essere esplicitate fin dall’inizio: rispondono a bisogni diversi e modificano in modo diverso percentuali, governance e valore economico.
Prima del mercato: preparare la vendita
Un’azienda crea valore negli anni, ma diventa “vendibile” soltanto quando quel valore è comprensibile, verificabile e trasferibile. Per questo la preparazione dovrebbe iniziare con congruo anticipo, idealmente prima che esista una necessità urgente di vendere. Un periodo di 12–24 mesi, quando disponibile, permette spesso di correggere le criticità invece di limitarsi a spiegarle.
La preparazione riguarda almeno cinque aree:
- Numeri e qualità dell’informazione. Bilanci coerenti, contabilità analitica, marginalità per prodotto/cliente/canale, posizione finanziaria aggiornata, capitale circolante e riconciliazione tra dati gestionali e civilistici.
- Redditività normalizzata. Separazione di componenti non ricorrenti, costi o ricavi non operativi, rapporti con parti correlate e oneri personali, per stimare un EBITDA sostenibile e difendibile.
- Organizzazione trasferibile. Seconda linea manageriale, deleghe, procedure e responsabilità chiare riducono la dipendenza dal fondatore e il rischio percepito dall’acquirente.
- Assetto legale, fiscale e del lavoro. Contratti, autorizzazioni, proprietà intellettuale, contenziosi, compliance, sicurezza, ambiente e rapporti di lavoro devono essere ordinati e documentabili.
- Strategia e piano industriale. Il compratore paga anche la possibilità di sviluppare il business: servono un posizionamento leggibile, driver di crescita credibili e un piano supportato da ipotesi verificabili.
PRINCIPIO DI FONDO Le criticità non necessariamente impediscono un’operazione. Quelle scoperte tardi, però, riducono il potere negoziale, allungano la due diligence e possono incidere sul prezzo o sulle garanzie richieste.
Valore, prezzo e struttura dell’operazione non sono la stessa cosa
La valutazione iniziale non è il prezzo finale e il multiplo non è una formula automatica. La qualità dei ricavi, la concentrazione dei clienti, la stabilità dei margini, la capacità di generare cassa, gli investimenti necessari e il rischio manageriale possono modificare in modo significativo l’interesse del mercato.
Occorre inoltre distinguere l’Enterprise Value, cioè il valore dell’attività operativa, dall’Equity Value spettante ai soci, che si ottiene considerando la posizione finanziaria netta e gli altri aggiustamenti concordati. Capitale circolante, debiti assimilabili, crediti o passività fiscali, contenziosi e investimenti rinviati possono diventare elementi di negoziazione.
Infine conta la forma del corrispettivo. Prezzo pagato al closing, earn-out legato ai risultati futuri, reinvestimento del venditore, escrow o trattenute a garanzia producono profili di rischio molto diversi. L’offerta con il valore nominale più alto non è sempre quella economicamente migliore.
Riservatezza: proteggere l’azienda mentre si cerca il partner
In una PMI territoriale la notizia di una possibile cessione può diffondersi rapidamente tra dipendenti, clienti, fornitori e concorrenti. La riservatezza non si tutela soltanto con un NDA: occorre stabilire chi può conoscere il progetto, quali informazioni condividere in ogni fase e quando coinvolgere management e persone chiave.
Se tra i potenziali acquirenti vi sono concorrenti diretti, la gestione deve essere ancora più prudente. Dati commerciali sensibili, prezzi, portafoglio clienti e strategie possono essere resi disponibili in forma aggregata o in momenti successivi, adottando cautele coerenti con il rischio competitivo.
Cosa si negozia oltre al prezzo
Una buona operazione non si giudica dal solo numero indicato nell’offerta. Il contratto trasforma quel numero in valore effettivamente incassabile e definisce il rischio che resta in capo al venditore. Tra i principali elementi:
- meccanismo di determinazione del prezzo, tra locked box e completion accounts;
- pagamento al closing, rateizzazione, earn-out, escrow e garanzie bancarie;
- dichiarazioni e garanzie del venditore, franchigie, soglie, limiti e durata degli indennizzi;
- eventuale reinvestimento del socio e regole per la futura uscita;
- ruolo dell’imprenditore dopo il closing, deleghe, compensi e durata dell’affiancamento;
- governance, diritti di veto, materie riservate e meccanismi di soluzione degli stalli;
- patti di non concorrenza, tutela del marchio, sede, occupazione e continuità dei rapporti strategici.
Il ruolo dell’advisor sell-side
L’advisor non si limita a “trovare un compratore”. Aiuta i soci a tradurre obiettivi personali e industriali in una struttura di operazione, verifica come il mercato leggerebbe l’azienda, coordina la preparazione dei dati, individua e seleziona le controparti e gestisce un processo ordinato e riservato.
Durante la negoziazione mantiene confrontabili le offerte, presidia tempi e condizioni, coordina i professionisti finanziari, fiscali e legali e supporta l’imprenditore nelle decisioni più delicate. La sua funzione è anche proteggere il tempo del management e mantenere sufficiente tensione competitiva fino al closing.
Per le PMI abruzzesi: preservare le radici, ampliare le possibilità
Molte imprese del territorio hanno costruito valore su specializzazione produttiva, relazioni di lungo periodo, reputazione e presenza diretta dell’imprenditore. Sono elementi che rendono l’azienda riconoscibile, ma che devono essere trasformati in organizzazione, processi e informazioni affinché il valore possa essere compreso da un investitore.
Aprire il capitale non significa necessariamente perdere identità o allontanare l’impresa dal territorio. Un’operazione ben progettata può tutelare marchio, occupazione e competenze, portando al contempo risorse finanziarie, tecnologie, mercati e managerialità. Queste priorità, però, devono entrare nel progetto e nella negoziazione: non possono essere affidate a semplici aspettative.