
M&A LAB è una rubrica di approfondimenti dedicati ai temi del M&A, in cui gli argomenti vengono affrontati con un taglio pratico e rivolti in primis agli imprenditori del territorio regionale. L'obiettivo è quello di diffondere una maggiore conoscenza delle operazioni di acquisizione e aggregazione, per comprenderne i meccanismi tecnici e valutarne in anticipo opportunità e rischi.
Un’operazione straordinaria non comincia con il primo contatto. Comincia quando l’impresa chiarisce perché vuole muoversi, mette alla prova le proprie ipotesi e costruisce informazioni e responsabilità capaci di sostenere decisioni rapide.
La preparazione è essenziale in entrambe le ipotesi di M&A. Nel percorso buy-side, cioè nell’acquisizione di un’altra impresa, serve a evitare che la ricerca dei target sia guidata dall’occasione del momento. Nel percorso sell-side, cioè nella cessione totale o parziale o nell’apertura del capitale, rende il valore dell’impresa leggibile, verificabile e trasferibile.
Esser pronti non significa costruire una rappresentazione artificiale dell’azienda. Significa conoscere punti di forza e fragilità, correggere ciò che può essere corretto e spiegare in modo trasparente ciò che resta da gestire. Un interlocutore professionale non si aspetta la perfezione; si aspetta coerenza tra numeri, organizzazione, rischi e progetto industriale.
Preparazione buy-side: prima la tesi, poi il target
Un’operazione attiva non dovrebbe partire dal nome di un’azienda disponibile. Dovrebbe partire da una tesi di acquisizione: quale problema strategico vogliamo risolvere e perché un’acquisizione è la risposta più efficace? La tesi trasforma una ricerca generica in una mappa di target coerenti.
- Definire il razionale strategico. Accesso a clienti o mercati, ampliamento dell’offerta, tecnologia, capacità produttiva, competenze, consolidamento o successione di filiera.
- Costruire i criteri di selezione. Dimensione, geografia, marginalità, qualità dei ricavi, compatibilità culturale, fabbisogno di capitale e livello di controllo desiderato.
- Stabilire i limiti economici e finanziari. Disponibilità di mezzi propri, capacità di debito, rendimento atteso, scenari avversi e soglia massima oltre la quale l’operazione non crea più valore.
- Preparare il piano aggregato. Andamento stand-alone dell’acquirente e del target, sinergie realmente conseguibili, tempi, costi una tantum, investimenti e impatto sul capitale circolante.
- Organizzare la due diligence. Domande prioritarie, workstream, responsabilità interne ed esterne, red flag che impongono una revisione del prezzo o l’abbandono.
- Disegnare l’integrazione prima del signing. Leadership, persone chiave, clienti, sistemi, governance, comunicazione e primi cento giorni: il valore non si realizza automaticamente al closing.
Il business plan dell’acquirente deve separare tre livelli
- Stand-alone dell’acquirente. Come evolverebbe l’impresa anche senza acquisizione.
- Stand-alone del target. Risultati sostenibili e fabbisogni dell’azienda acquisita senza attribuirle in anticipo benefici non dimostrati.
- Piano combinato. Sinergie di ricavo e di costo, dis-sinergie, investimenti e costi d’integrazione, con responsabili e tempi di realizzazione.
Preparazione sell-side: rendere il valore difendibile e trasferibile
Nel percorso passivo la prima domanda non è “quanto vale l’azienda?”, ma “che cosa vogliono ottenere i soci e quale struttura può conciliare obiettivi personali, patrimoniali e industriali?”. Una cessione totale, una maggioranza, una minoranza o un aumento di capitale producono effetti molto diversi.
- Allineare soci e famiglia. Quota da cedere, liquidità desiderata, risorse destinate alla società, ruolo futuro, tempi, priorità non economiche e condizioni non negoziabili.
- Definire perimetro e struttura. Partecipazioni, rami, immobili, società collegate, operazioni con parti correlate e distinzione tra capitale alla società e liquidità ai soci.
- Verificare la qualità degli utili. Ricavi ricorrenti, marginalità per cliente o prodotto, componenti non operative e non ricorrenti, costi personali e sostenibilità dell’EBITDA normalizzato.
- Preparare posizione finanziaria e capitale circolante. Debiti finanziari e assimilabili, cassa, crediti e debiti anomali, investimenti rinviati e livello normale di capitale circolante.
- Ridurre la dipendenza dal fondatore. Deleghe, seconda linea, relazioni commerciali condivise, processi documentati e retention delle persone chiave.
- Gestire le criticità prima della due diligence. Contratti, autorizzazioni, contenziosi, fiscalità, lavoro, sicurezza, ambiente, proprietà intellettuale e sistemi informativi.
- Preparare il mercato in modo riservato. Teaser, information memorandum, data room, mappa dei potenziali investitori e regole progressive di accesso alle informazioni.
- Progettare il dopo. Governance, ruolo dell’imprenditore, earn-out, reinvestimento, passaggio di consegne, tutele di marchio, sede, occupazione e relazioni strategiche.
La base dati: raccontare l’impresa senza contraddizioni
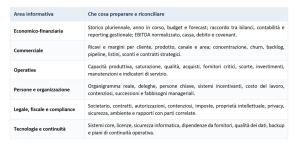
La qualità dell’informazione incide sul ritmo della due diligence e sulla credibilità del management. Non basta accumulare documenti in una cartella: i dati devono essere aggiornati, coerenti tra loro e accompagnati da spiegazioni che consentano di capire le vere leve del business.
Due diligence: non una checklist, ma uno strumento di decisione
La due diligence non serve soltanto a confermare che i documenti esistono. Serve a verificare le ipotesi su cui si basano valore, prezzo e struttura dell’operazione. Ogni evidenza dovrebbe essere tradotta in una conseguenza: conferma del piano, azione correttiva, aggiustamento economico, protezione contrattuale oppure decisione di fermarsi.
Per il compratore significa collegare i risultati delle verifiche al prezzo, al contratto e al piano di integrazione. Per il venditore significa anticipare le domande, spiegare le normalizzazioni, correggere le lacune e ridurre il rischio che una criticità emersa tardi diventi una riduzione di prezzo o una garanzia più onerosa.
Governance dell’operazione: chi decide, su quali evidenze e quando
Un processo di M&A coinvolge soci, management e professionisti diversi. Senza una regia, le informazioni si frammentano, le richieste si duplicano e il business ordinario perde attenzione. È utile definire un deal leader, un gruppo decisionale ristretto, responsabili per i principali workstream e momenti formali di verifica.
Tempi: partire prima per conservare alternative
Non esiste un calendario identico per tutte le operazioni. Se l’impresa deve correggere criticità, rafforzare la seconda linea o rendere più affidabile il controllo di gestione, la preparazione può iniziare molto prima del contatto con il mercato. Anche sul buy-side, tesi di acquisizione, capacità finanziaria e piano di integrazione dovrebbero precedere la ricerca dei target.
Anticipare non significa mettere l’azienda perennemente “in vendita” o “in acquisizione”. Significa disporre di una roadmap di readiness con priorità, responsabilità e scadenze, da aggiornare insieme alla strategia. Il risultato è utile anche se l’operazione viene rinviata: numeri più leggibili, deleghe più solide e rischi meglio governati migliorano la gestione ordinaria.
Un test rapido: siamo davvero pronti?
Prima di avviare contatti, il gruppo decisionale dovrebbe riuscire a rispondere con chiarezza ad almeno queste domande:
- Sappiamo quale obiettivo l’operazione deve raggiungere e quali alternative esistono?
- Soci e management sono allineati su perimetro, tempi e condizioni non negoziabili?
- Bilanci, reporting e business plan sono coerenti e riconciliati?
- Conosciamo redditività normalizzata, cassa, debito e capitale circolante?
- Abbiamo una mappa aggiornata dei principali rischi e delle azioni correttive?
- Le persone chiave sono identificate e il business può continuare durante il processo?
- Sul buy-side: prezzo massimo, fonti finanziarie e criteri di abbandono sono già definiti?
- Sul buy-side: esiste un responsabile dell’integrazione e un piano per i primi cento giorni?
- Sul sell-side: l’impresa è leggibile e trasferibile anche senza la presenza quotidiana del fondatore?
- Sul sell-side: struttura dell’operazione, ruolo futuro e priorità dei soci sono stati chiariti?
- Sappiamo chi decide e quali evidenze servono a ogni passaggio?
- Riservatezza, data room e comunicazione agli stakeholder hanno regole precise?
Il ruolo dell’advisor: costruire un processo, non solo una transazione
L’advisor M&A aiuta l’imprenditore a trasformare un’intenzione in un percorso decidibile. Sul buy-side traduce la strategia in una tesi di acquisizione, mappa i target, costruisce la logica economica, coordina verifiche e negoziazione e mantiene allineato il piano di integrazione. Sul sell-side verifica la readiness, prepara materiali e dati, seleziona le controparti, gestisce il confronto tra offerte e protegge riservatezza e potere negoziale.
In entrambe le direzioni la funzione più importante è la regia: collegare strategia, valore, finanza, aspetti fiscali e legali, persone e post-closing. Questo consente all’imprenditore e al management di concentrarsi sulle decisioni e di preservare la continuità del business mentre il processo avanza.
Per le PMI abruzzesi: trasformare il valore personale in valore d’impresa
Nel tessuto produttivo regionale molte imprese hanno costruito il proprio vantaggio su specializzazione, reputazione, relazioni di filiera e presenza diretta dell’imprenditore. Sono punti di forza reali, ma in un’operazione devono diventare comprensibili e trasferibili: processi, deleghe, contratti, dati e una seconda linea capace di garantire continuità.
Prepararsi significa anche proteggere ciò che conta oltre al prezzo: competenze, marchio, occupazione, sede, relazioni con il territorio e prospettive delle persone. Questi obiettivi devono essere chiariti all’inizio, tradotti nella scelta della controparte e, quando possibile, riflessi nella struttura e nella governance dell’operazione.